
法國共同的底色:歐洲經濟在低增長與高負擔之間掙扎


歐洲經濟在2026年並未陷入全面衰退,但處於一種脆弱且分化的狀態,這構成了各國社會不滿的結構性背景。
增長疲軟是普遍現實。歐洲央行2026年9月的預測顯示,歐元區增長僅為0.9%;IMF的預測略高,但也只有1.1%左右,並明確指出歐洲「尚未走出困境」。更關鍵的壓力來自能源價格:受中東地緣衝突影響,歐元區2026年9月能源價格同比上漲18.8%,直接推高整體通脹至3.8%,且IMF預計歐元區通脹將持續高於目標直至2028年。
財政空間則同步收窄。歐元區總赤字率預計從2026年的3.3%升至2027年的3.5%,公共債務也在上升。各國政府同時面臨國防、醫療、養老金支出增加與償債成本上升的多重擠壓。這意味著,政府既沒有足夠的財政餘力去充分補償民眾的生活成本衝擊,又必須推進整頓以安撫市場——這正是法國乃至歐洲多國抗議浪潮的共同財政根源。
法國「反示威」的兩個層面
在法國的具體語境中,「反示威」並非單一現象,至少包含兩種性質不同的行動。
層面一:政府的「反制」——禁令、宵禁與集會權限制
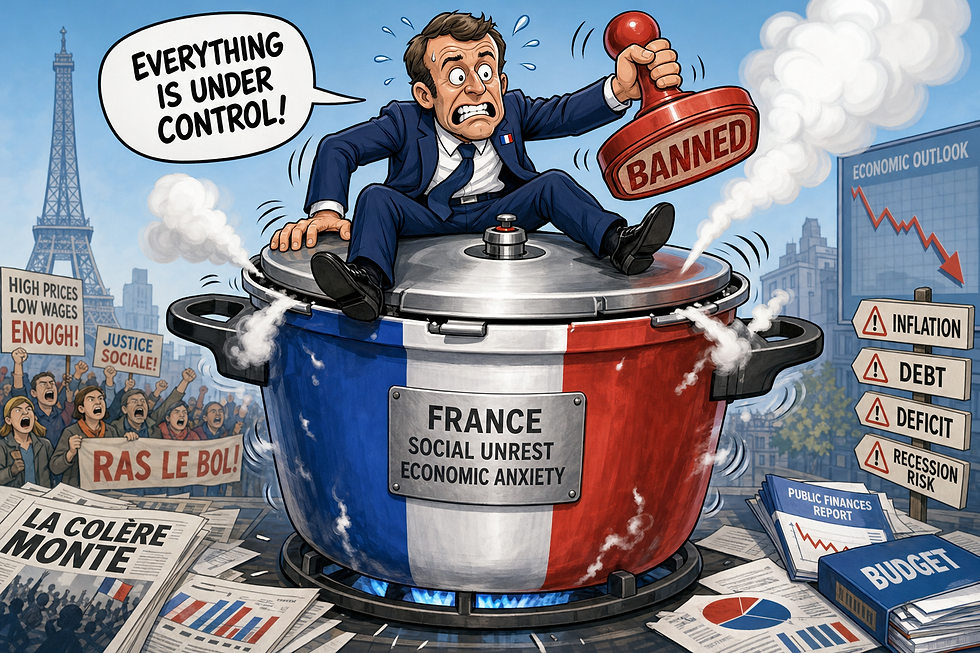
這是最直接意義上的「反示威」。面對10月17日全國性騷亂(官方估計55萬人參與,超2000人被捕,約1000名執法人員受傷),政府迅速轉向強制性管控。巴黎在香榭麗舍、共和國廣場等核心區域禁止示威,並對部分區域實施夜間宵禁(如23時至次日6時);馬賽、里爾、尼斯等多座城市也採取了類似措施,里爾等北部四城實施了20時至6時的宵禁。政府甚至公開討論限制集會權,並將騷亂責任歸咎於「極左小團體」。這種「反制」的直接效果是以秩序恢復壓制動盪,但它並未觸及引發動盪的經濟與財政根源,反而進一步激化了政府對反對派「煽動暴力」的指控與反指控。
層面二:街頭的「反向動員」——極右翼與反法西斯陣營的對抗
另一種「反示威」發生在民間,表現為極右翼團體與其反對者之間的相互對抗性動員。2026年5月9日,極右團體「5月9日委員會」計畫在巴黎遊行,一個反法西斯團體隨即號召「反示威」;巴黎警察局將兩者一併禁止,行政法院也維持了禁令。10月17日,類似場景在魯昂重演:極右翼「諾曼第遊行」與反法西斯反示威原本均被省府禁止,但行政法院推翻了禁令,最終雙方在街頭發生衝突,導致人員受傷和商鋪被毀。這類「反示威」揭示的是法國政治光譜兩端的街頭對抗常態化——極右翼的動員能力在上升,而反法西斯力量則以「反動員」作為回應,當局往往傾向於將雙方同時禁止,但這本身又成為新的衝突觸發點。
經濟困境如何貫穿這兩種「反示威」
這兩個層面並非孤立存在,而是通過經濟焦慮的政治化被串聯起來。
法國自身的財政處境放大了這種張力。2026年上半年法國經濟增長幾乎為零,公共債務高達3.6萬億歐元,而政府為控制赤字提出的緊縮方案與民眾對公共服務的需求直接碰撞。抗議最初的觸發點是教育經費削減與師資短缺,隨後迅速匯入生活成本與購買力的 broader(更廣泛的)不滿,並與「黃背心」運動合流。在這種背景下:
政府的「反制」獲得了一種「別無選擇」的敘事:財政上沒有空間讓步,只能以秩序手段控制局勢。
民間的「反向動員」則獲得了持續的政治燃料:極右翼將騷亂描繪為「左翼劫持 legitimate(正當的)民生訴求」的證據,藉機強化其法律與秩序議程;極左翼則指責政府多年治理不善與警察暴力才是根源。雙方都在利用同一場經濟困局來動員各自的支持者,而街頭對抗本身又反過來加劇了政治極化。
更深一層看,法國的動盪並非孤例。10月17日前後,義大利、比利時、葡萄牙、荷蘭等多國同步爆發了以生活成本、公共服務和財政緊縮為主題的抗議,義大利部分城市同樣出現嚴重騷亂。這說明能源衝擊與財政整頓的兩難正在整個歐洲範圍內製造相似的社會壓力,而法國的特殊性在於,其強大的街頭政治傳統、臨近大選的政治極化以及已經高企的債務水平,使這種壓力以更劇烈、更具對抗性的「反示威」形式呈現出來。
歐洲經濟的低增長、高能源成本與財政空間收窄,構成了法國社會衝突的共同結構性條件。法國的「反示威」因此需要被拆解:政府的禁令與宵禁是對大規模抗議的強制性反制,而極右翼與反法西斯之間的街頭對抗則是政治極化的反向動員。兩者都未能、也不可能解決引發抗議的財政與民生困局;它們只是將這一困局轉化為了秩序管控與政治對抗。在2027年大選臨近的背景下,這種轉化很可能進一步壓縮溫和解決方案的空間,使法國的困境成為歐洲治理難題的一個集中縮影。
歐洲宏觀經濟的結構性壓力
歐元區在2026年面臨增長放緩與通脹頑固並存的局面,外部衝擊(中東衝突引發的能源價格飆升)是核心拖累因素。
指標 | 2026年預測 | 2027年預測 | 數據來源/備註 |
歐元區 GDP 增長 | 0.9% | 1.2% | 歐盟委員會2026年5月春季展望,較此前預測下調0.3個百分點 |
歐盟 GDP 增長 | 1.1% | 1.4% | 同上 |
歐元區通脹率 | 3.0% | 2.3% | 能源價格預計仍將比衝突前水平高約20% |
歐元區財政赤字率 | 3.3% | — | 八個成員國赤字率預計將超過3%,主因防務支出增加 |
歐盟整體赤字率預計從2025年的3.1%升至2027年的3.6%,利息支出上升、能源補貼和防務開支共同擠壓財政空間。德國的增長預期被大幅下調至0.6%,進一步拖累歐元區整體表現。
🇫🇷 法國財政:債務與利息的「雪球效應」
法國的財政狀況在歐洲主要經濟體中尤為突出,債務率持續攀升,利息負擔正在加速膨脹。
債務與赤字規模
截至2026年第二季度末,法國公共債務總額達3.5955萬億歐元,占GDP的119%,為1946年以來最高水平。財政部預計2026年全年債務率升至119.3%,2027年進一步達到121.7%,創1978年以來新高。2026年預算赤字率預計為5.4%,高於2025年的5.1%,政府目標是在2027年降至5%。
利息支出的指數級膨脹
年份 | 債務利息支出(歐元) | 關鍵變化 |
2020 | 358億 | 基準年 |
2025 | 509億 | 五年增長42% |
2026(預計) | 約590億 | 一年增加約81億 |
2027(預計) | 730億 – 910億(不同來源) | 超過國防或教育預算 |
2028(預計) | 約770億 | 部分來源估計更高 |
數據來源:法國經濟與財政部預算草案及多家媒體彙總。

這一「雪球效應」的機制在於:當債務平均成本的增長速度快於名義經濟增長時,債務率會自動上升。法國2026年GDP增長預期已從0.7%腰斬至0.4%(INSEE 9月預測),而十年期國債收益率在2026年秋季一度逼近4.96%–5%,創2002年以來高點。法國10年期國債相對德國國債的收益率溢價自歐元區債務危機以來首次突破100個基點,市場正在對法國大選前的財政不確定性進行定價。
家庭層面的傳導:2026年第二季度,法國居民購買力下降0.6%,同期家庭消費價格上漲1%,經濟增速為零,失業率8.3%,青年失業率高達20%。能源價格漲幅尤為劇烈:整體能源價格+21.3%,柴油+44.1%,汽油+25.7%。INSEE預計2026年底失業率將進一步升至8.6%,全年將損失5.2萬個受薪崗位。
騷亂數據的多源對比與解讀
10月17日騷亂的規模數據存在顯著差異,這種差異本身反映了不同統計主體的立場與動機。
指標 | 內政部(初始通報) | 內政部(後續更新) | 總工會(CGT) | 其他來源 |
全國參與人數 | 55萬 | 55萬(其中巴黎11萬) | 80萬 | — |
被捕/抓獲人數 | 約1,200 | 2,397 | — | 約1,800(部分媒體) |
執法人員受傷 | 150+ | 997(其中7人重傷) | — | 600+(部分通報) |
民眾傷亡 | — | 1名示威者心臟驟停死亡 | — | 1名17歲男孩被防暴手榴彈炸斷右手 |
數據來源:法國內政部通報、總工會聲明及多家媒體彙總。
如何解讀這些差異:內政部與總工會的人數差距(55萬 vs 80萬)是法國抗議政治的常態——總工會傾向於高報以彰顯動員力,內政部則傾向於保守統計以淡化運動規模。但即便以內政部的保守口徑,55萬人的全國動員也屬於近年來的高位。被捕人數的更新(從約1,200躍升至近2,400)反映了司法追責的後續推進,而非初始逮捕數。執法人員受傷數從「150+」到「997」的跨越,則可能涵蓋了騷亂全週期(而非單日)的累計數據。核心信號不在於某一個精確數字,而在於多個來源共同指向的結論:這是一場參與規模大、暴力烈度高、執法回應強硬的全國性事件。
歐洲範圍內的同步性:同日,義大利米蘭約50人被帶走,比利時列日45人被捕,葡萄牙、阿爾巴尼亞等國也爆發了以生活成本、公共服務和反緊縮為主題的示威。法國的騷亂並非孤立事件,而是歐洲範圍內能源衝擊與財政整頓兩難在街頭層面的集中投射。
政治極化:民調數據中的選舉格局
距2027年4月首輪投票僅數月,民調數據勾勒出一個極右翼領跑、中間派坍塌、第二名爭奪高度碎片化的格局。
候選人 | 首輪意向投票率 | 次輪情景 |
瑪麗娜·勒龐(RN) | 31% – 33.5%(部分民調達35–37%) | 在所有測試情景中勝出 |
愛德華·菲利普(中間派) | 15.5% – 16.5% | 對勒龐:47.5% vs 52.5% |
讓-呂克·梅朗雄(LFI) | 15% – 16%(部分民調18%+,反超菲利普) | 對勒龐:31% vs 69% |
拉斐爾·格魯克斯曼(社會黨) | 15% – 16.5% | 對勒龐:46.5% vs 53.5% |
加布里埃爾·阿塔爾(前總理/中間派) | 9.5% – 10.5% | — |
布魯諾·瑞泰洛(LR) | 6.5% – 9.5% | — |
數據來源:Elabe(BFMTV/La Tribune,10月14–16日)、YouGov(10月18日)等多項民調。

關鍵結構性信號:約46%的受訪者表示可能在選舉前改變投票意向,表明選情仍有流動性。但即便存在這種不確定性,勒龐在所有測試的次輪對決中均被預測勝出,且對陣梅朗雄時優勢達到38個百分點。中間派的內部分裂(菲利普 vs 阿塔爾,差距約6個百分點)進一步分散了反極右翼的選票。這一民調格局與財政危機的疊加,意味著無論誰最終勝出,都將面對一個債務率超過120%、利息支出即將吞噬國防或教育預算量級資源的繼承局面,而選舉政治的邏輯(爭取短期民意)與財政整頓的邏輯(承受短期痛苦)之間存在結構性張力。
數據揭示的核心矛盾
綜合以上數據,法國當前困局的量化輪廓是清晰的:經濟增長已降至0.4%的近乎停滯水平,而債務率以每年約2個百分點的速度攀升,利息支出在四年內從約590億膨脹至730–910億歐元量級。騷亂數據的多源差異本身並不削弱事件的嚴重性——55萬至80萬的全國動員、近2400人被抓獲、近千名執法人員受傷,共同指向一場烈度顯著的全國性社會衝突。民調數據則顯示,這場衝突的政治後果很可能不是在選舉中產生一個擁有明確財政授權的政府,而是進一步固化極右翼領先、中間派碎片化的極化格局。數據所描繪的,是一個財政約束日益剛性、社會緩衝空間收窄、而政治體系趨於分散化三者相互鎖定的困局。
【限時專家諮詢邀請】
FOFA 誠摯邀請具備遠見的企業家與投資者,我們將為您提供一次免費的專家規劃諮詢, 協助您量身打造具體的創業路徑或投資藍圖,讓科技槓桿為您的資產增值服務。
立即預約您的戰略對話:


留言